 +55 11 3052-3311


O que as notas explicativas revelam sobre o estágio de adaptação à Reforma Tributária nas empresas listadas
- Reforma tributária
- 22/09/2026
- Tendências
Por: Mário Nazzari Westrup, consultor da Tendências
As Demonstrações Financeiras Padronizadas (DFPs) são o conjunto anual de informações contábeis e societárias que as companhias abertas submetem ao mercado por meio da Comissão de Valores Mobiliários (CVM). Por reunirem Demonstrações Financeiras, Notas Explicativas, Relatório da Administração, Parecer do Auditor Independente e outros elementos centrais da comunicação corporativa, as DFPs ocupam posição relevante na forma como investidores, analistas e demais partes interessadas acompanham as empresas.
As DFPs de 2025 foram divulgadas em um momento particular da Reforma Tributária. A Emenda Constitucional nº 132/2023 redesenhou o sistema de tributação sobre o consumo, e a Lei Complementar nº 214/2025 disciplinou parte relevante da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). Ainda assim, os efeitos práticos sobre contratos, créditos, preços, margens e fluxos de caixa permaneciam, em grande medida, em fase de avaliação pelas companhias.
É nesse contexto que as informações prestadas ao mercado ganham relevo, pois funcionam como um termômetro inicial de como as companhias começaram a sinalizar ao mercado o enquadramento da Reforma, mesmo antes de converter o tema, de forma ampla, em impactos já mensurados.
Saiba mais sobre a Reforma Tributária com a Tendências Consultoria
Para compreender essa sinalização, a Tendências Consultoria realizou um levantamento com base nos 100 papéis que compõem o IBrX 100, índice formado pelos 100 papéis mais líquidos negociados na B3, considerando a sua composição na data-base de 30/04/2026. Após o tratamento de duplicidades por classe de ação, o universo resultou em 94 empresas distintas.
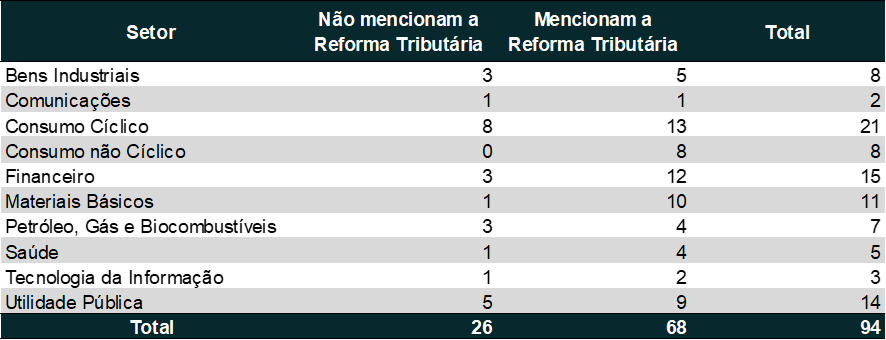
Para essas companhias, foram analisadas as DFPs de 2025, com foco específico na identificação de menções à Reforma Tributária do consumo. Realizou-se busca sistemática por termos como “Reforma Tributária”, “CBS”, “IBS”, “Emenda Constitucional nº 132” e “Lei Complementar nº 214”, seguida da classificação das ocorrências por seção do documento, com ênfase nas Notas Explicativas, no Comitê de Auditoria e no Relatório da Administração. Os resultados mostram que 68 das 94 empresas analisadas fazem alguma menção à Reforma Tributária, o que corresponde a 72,3% da amostra. As demais 26 empresas, ou 27,7%, não apresentam qualquer referência ao tema nas DFPs de 2025. A segmentação por setor mostra que essa incorporação não ocorre de forma homogênea e sugere diferenças relevantes na forma como cada atividade passou a perceber a exposição econômica e operacional à transição.
Menções à Reforma Tributária nas DFPs de 2025, por setor
Elaboração: Tendências Consultoria.
Entre as empresas que mencionam a Reforma, a concentração nas Notas Explicativas é marcante. São 56 casos, o equivalente a 82,4% das ocorrências com menção à Reforma. O Comitê de Auditoria aparece em 14 companhias, ou 20,6%, enquanto o Relatório da Administração aparece em apenas 4, o equivalente a 5,9%.
Como há sobreposição entre categorias, algumas empresas tratam o tema em mais de uma seção. Esse dado sugere diferentes graus de maturidade na forma de comunicar o assunto ao mercado e diferentes níveis de internalização da matéria nos fóruns de controle, supervisão e prestação de informações.
Ao aprofundar a análise dentro das Notas Explicativas, observa-se um padrão bastante concentrado. Das 56 companhias que mencionam a Reforma Tributária nesse espaço, 31 – ou 55,4% – localizam o tema nas Notas Explicativas iniciais ou em seções equivalentes de base de preparação e políticas contábeis. Um segundo bloco, de 16 empresas – ou 28,6% – menciona a matéria em Notas relacionadas a tributos, créditos fiscais ou posição tributária. As demais ocorrências se distribuem de forma residual por Notas de provisões, arrendamentos, teste de recuperabilidade e outros temas específicos.
A concentração das menções em Notas de base de preparação e políticas contábeis sugere um enquadramento ainda inicial, mais voltado ao reconhecimento formal da mudança regulatória do que à sua tradução em contas, estimativas e impactos econômicos específicos.
Ao mesmo tempo, a presença do tema em Comitês de Auditoria mostra que a governança corporativa já o incorporou como vetor de risco, supervisão e acompanhamento. Trata-se de uma sinalização importante, porque indica que a matéria já entrou nos fóruns formais de controle antes de se tornar, em escala mais ampla, um componente explícito da narrativa estratégica das companhias.
À medida que a transição avance, a simples menção normativa tenderá a se tornar insuficiente. Investidores passarão a demandar explicações mais claras sobre os efeitos da Reforma sobre caixa, capital de giro, preços, margens, créditos e indicadores de performance.
As DFPs de 2025 mostram, portanto, um mercado atento ao novo regime, mas ainda cauteloso na mensuração de seus efeitos. No entanto, mesmo em um ambiente regulatório mais desenvolvido, já marcado pela Lei Complementar nº 227/2026 e pela publicação dos regulamentos da CBS e do IBS, as primeiras Informações Trimestrais (ITRs) de 2026 já divulgadas começam a indicar que o reconhecimento feito nas DFPs não foi necessariamente incorporado como disclosure recorrente.
Isso sugere que a Reforma entrou no fechamento anual como tema normativo, mas ainda não se consolidou, em todas as companhias, como matéria de acompanhamento trimestral. A evolução das próximas ITRs e das futuras DFPs anuais deverá indicar se essa sinalização permanecerá restrita ao reconhecimento formal da mudança regulatória ou se passará a se traduzir em explicações mais densas sobre os impactos econômicos da transição da Reforma Tributária.
Leia também: A Reforma Tributária e o novo mapa do contencioso fiscal