 +55 11 3052-3311


Nós temos que sobreviver a essa reforma, diz Mário Westrup sobre transição fiscal – Jovem Pan
- Na Mídia
- 14/11/2026
- Tendências
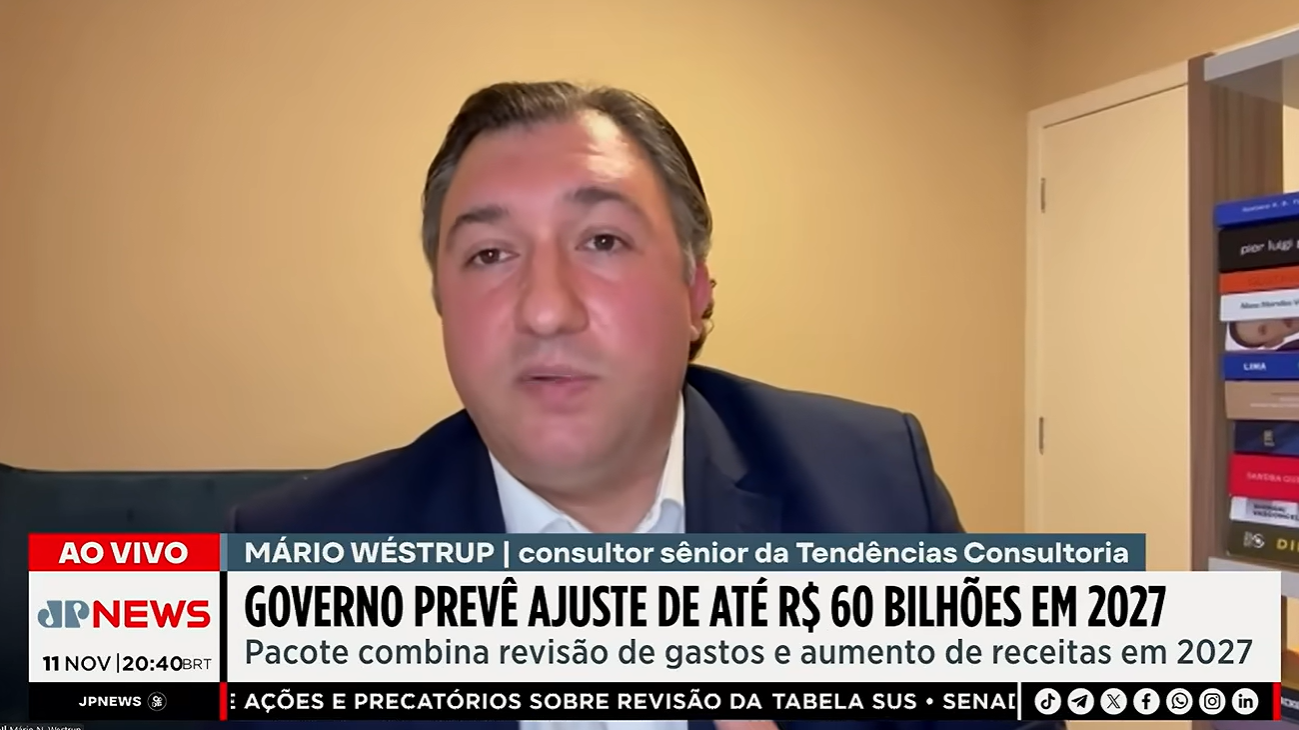
Em entrevista à Jovem Pan, Mário Westrup, consultor sênior da Tendências Consultoria, analisa os desafios e as incertezas que cercam a transição da reforma tributária e a implementação das novas regras a partir de 2027
O governo está sinalizando mudanças na reforma tributária, mas o que ele começa a anunciar ameniza um pouco essa aflição do setor produtivo, uma vez que existem empresas pedindo o adiamento da reforma tributária e para a fase de testes ficar mais para frente?
De acordo com Westrup, o que vemos são sinais contrários, infelizmente. Existe a percepção de que, ao avaliar o posicionamento de empresas, setores e governo, as coisas não estão convergindo. O que temos, na verdade, é uma grande incerteza.
No entanto, as sinalizações após as eleições trazem muitas informações ao mesmo tempo para essa tomada de decisão. Westrup usa como exemplos o empresário que está fazendo uma formação de preço para o ano que vem, aquele que está fazendo um contrato de longo prazo para o ano que vem… E aí todas essas novas informações que surgem colocam um pouco mais de incerteza nesse caldo.
Avaliando a questão da boa-fé, Westrup diz que esse é um critério extremamente subjetivo para adicionar um potencial de contencioso muito alto. O fisco poderá, a posteriori, avaliar o que é boa-fé e má-fé. Mas como criterizamos isso de forma objetiva para avaliar esse comportamento? É um pouco preocupante. Claro que vemos o governo tentando amenizar um pouco a situação, mas, às vezes, ao não esclarecer as regras, acabamos piorando essa questão da potencial litigiosidade.
O que é, de fato, essa questão da boa-fé? Como é que nós vamos medir isso?
De acordo com Westrup, esse é um ponto. A incerteza da alíquota de 11,3% adiciona uma outra dimensão. Era preciso tomar uma decisão até recentemente sobre quem estava no Simples, se iria ficar no regime híbrido, se ficaria no regime por dentro do DAS, sem saber alíquota, sem entender o comportamento, talvez, da sua cadeia produtiva ao longo dessa questão da alíquota… São muitas incertezas para vários tomadores de decisão, e o que podemos ter no começo do ano é, de fato, um conjunto de incertezas. O empresário, ao tentar se preservar, ao tentar talvez se proteger, pode tentar aumentar preços.
Ou seja, podemos ver uma pressão inflacionária nesse sentido, por conta de incertezas e por conta da má informação que o governo não planejou. Não é uma questão de estrutura da reforma, ela foi muito bem desenhada, mas será preciso “sobreviver” a essa reforma.
Então, o governo precisa planejar melhor essas ações, de acordo com Westrup.
Estamos em novembro, com empresários tomando decisões para o ano que vem. Preocupa muito a Westrup esse encontro de informações e uma série de novas situações sendo criadas em cima do laço de 2027.
A indução de formalidade que a reforma coloca, com o benefício econômico do crédito, traz um custo de compliance e de controle para as empresas, que, às vezes, o benefício desse controle não é tão claro quanto o que se quer controlar de fato. Existe sempre o caso de que o controle é mais caro do que o benefício do controle.
Westrup explica que isso é muito importante para que a gente consiga entender essa situação, mas prejudica um pouco o fluxo de caixa das empresas, o custo de capital e também vai bater muito provavelmente na formação de preços.
A reforma tributária vai simplificar mesmo?
Westrup diz que, ao longo da transição, de fato, existem uma série de desafios que podem complicar antes de simplificar de fato. E esses desafios todos se somam a como a reforma foi, de fato, desenhada.
De acordo com Westrup, o que vemos, do lado da simplificação é que, por exemplo, estamos dando mais luz ao quanto pagamos, à neutralidade arrecadatória. Ao definir a alíquota, estamos vendo que talvez esses 11,3% seja o que já era pago. Isso é uma transparência boa sobre um número que dificilmente o empresário ou o consumidor final sabiam.
No entanto, ao longo desse processo, precisamos ter uma transparência mais objetiva de como vamos, de fato, ter a reforma funcionando na transição.
Westrup traz como exemplo um empresário que já terá dificuldade de formar seu preço para 2027 ou lá em 2029, 2030, quando toda a transição estará acontecendo ao mesmo tempo, tanto IBS e CBS quanto formação de ICMS, ISS, ainda estando juntos nos preços das margens. Todo o setor produtivo está preocupado com isso.
Existe também a movimentação de uma parte dessas empresas da indústria que já tinham uma cultura de controle, de ir atrás dos centavos para valorizar sua margem, transferindo isso para outros setores da economia que simplesmente pagavam um boleto de tributo e não precisavam controlar nada, explica Westrup.
Sobre o adiamento, Westrup diz que fica cada vez mais difícil, ao passo que nós chegamos ao final do ano e demandaria uma mudança constitucional, ou seja, teríamos que ter aquela reunião dos quóruns maiores para a votação de uma PEC.
Confira a entrevista completa no vídeo abaixo!