 +55 11 3052-3311


O futuro do mercado de BaaS – Let’s Money
- Na Mídia
- 16/10/2026
- Tendências
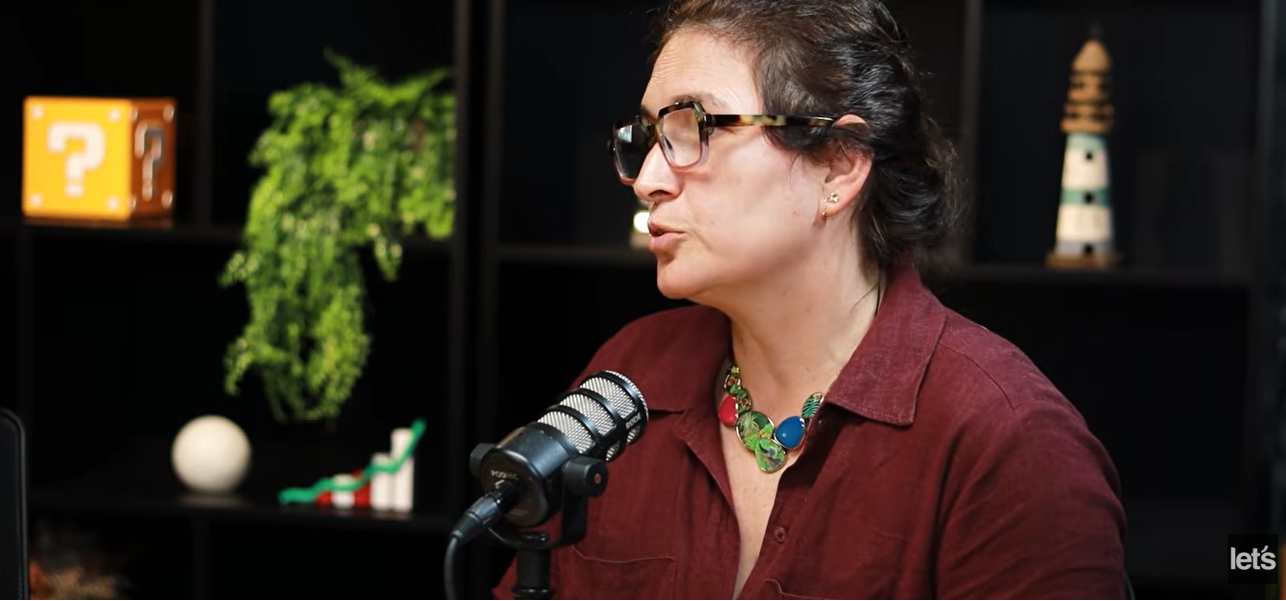
Adriana Perez, consultora sênior da Tendências Consultoria, participou do podcast Let’s Money para falar sobre uma pesquisa inédita que mapeou os impactos da Resolução Conjunta nº 16 no mercado de Banking as a Service (BaaS)
Adriana explica que, quando a ABAAS entrou em contato com a Tendências, a equipe ficou muito animada porque, a agenda do Banco Central de aumentar o acesso da população a serviços bancários e serviços de crédito é uma agenda de anos.
A evolução do BaaS nos últimos 10 anos, foi algo impressionante e foi uma oportunidade para a Tendências se debruçar sobre o tema. Por ser uma consultoria nacional, ter 30 anos de existência e contar com um quadro de fundadores ministros da Fazenda e até ex-presidente do Banco Central também, ela conta com muita expertise nessa área, sempre trabalhando muito com impacto de regulação econômica, buscando entender o racional, de onde veio a preocupação da autoridade e do governo na hora de desenhar a política pública, além de entender se terão todos os efeitos esperados.
Banking as a Service no Brasil
Adriana explica que, de acordo com a própria resolução do Banco Central, o BaaS é definido como a camada de serviços bancários que são operacionalizados através de uma infraestrutura tecnológica.
Nesse arcabouço, as empresas de BaaS escolhem um leque de formas de oferta de produtos que vão ofertar. Temos desde empresas de BaaS oferecendo formato de módulos, atendendo propósitos específicos demandados pelas tomadoras, até uma solução integrada em que ela fornece toda a infraestrutura tecnológica junto com os serviços bancários relacionados.
Adriana explica que existem aquelas verticais relacionadas a que tipo de serviço bancário e financeiro está sendo ofertado.
Conhece as verticais: Landing as a Service, Investment as a Service, Insurance as a Service, além de áreas como a de cartões, por exemplo. São todos serviços que podem ser oferecidos separadamente ou conjuntamente.
Pensando em que tipo de players oferecem os serviços, Adriana diz que irá depender muito do propósito.
O que é possível observar é que, dependendo da quantidade e da diversidade de oferta de serviços, existe uma estrutura de custos fixos relativamente importante, em que você tem empresas que precisam ter toda uma infraestrutura tecnológica e relações contratuais com empresas parceiras.
Todas essas empresas, quando atuam no BaaS, têm como princípio uma necessidade de ter uma infraestrutura básica. Isso tudo gera um custo fixo importante. Existe também a questão relacionada ao custo variável dessas empresas, que é muito em função, pelo próprio nome, do volume de operação que elas estão rodando.
Uma das coisas observadas nesse mercado é uma tendência da estrutura de remuneração ser reflexo da importância do custo fixo de ter aquela estrutura de atendimento para as tomadoras, vis-à-vis o volume que elas demandam de serviço.
Pensando pelo viés da economia, Adriana diz que o que está sendo observado são dois aspectos tecnológicos muito importantes.
Um diz respeito à escala, porque, quando você tem custos fixos elevados, existe uma tendência das empresas quererem ser grandes e ter uma possibilidade de oferecer mais produtos e mais serviços, para poder diluir esse custo fixo.
E, do lado das empresas que demandam esses serviços, existe uma estrutura em que elas vão pagar em função da demanda delas.
Por exemplo: se você tem uma tomadora de grande porte, ela não necessariamente pagará uma mensalidade muito elevada. Talvez consiga valores mais baixos, pagando um valor mais baixo por operação.
O que a Tendências observar é que existe esse aspecto dessas economias de escala que são importantes para essa tecnologia e para esse setor, e também existem as economias de escopo. Ou seja, é interessante essas empresas também oferecerem uma multiplicidade de serviços, porque, dado que você já tem infraestrutura, por que não alavancar serviços diferentes?
Isso tudo serve para mostrar o quão diverso é o setor, tanto em termos de tamanho das empresas prestadoras quanto das tomadoras de serviço.
Mudanças e impactos
Adriana explica que existia um modus operandi no setor, e as alterações afetam bastante o setor. Um dos números revelados nos estudos, junto das conversas com as associadas, foi que 75% dos contratos com os clientes tinham que ser revistos. O que estamos vendo é que existe uma adequação que toma tempo e gera custo.
São alterações da resolução que trazem mudanças saneadoras e positivas, que irão tornar o mercado mais transparente para o usuário final. Ela delimita bem as responsabilizações, o que é muito importante. O que preocupa, de acordo com Adriana, é talvez a calibragem. Talvez por conta desse histórico de um modus operandi, será um ajuste que demora um tempo e isso gera uma preocupação.
Além disso, existe a questão do aumento do custo fixo. Terão, possivelmente, as empresas menores sofrendo mais para chegar ao break-even com toda essa reorganização que a resolução exige.
Aquele movimento superinteressante que foi a expansão do acesso das pessoas a serviços bancários e de crédito talvez não possa continuar da forma desejada, porque já existe uma barreira que se impõe pela regulação, que exige várias medidas que geram custos fixos mais elevados e variáveis também.
Os agentes econômicos que teriam interesse em adquirir esse tipo de serviço para engajar sua base de clientes irão acabar pensando duas vezes e teremos uma limitação nessa expansão observada nos últimos anos.
Estrutura de custos
Pensando na estrutura de custos hoje – como é que ela é versus o que essa mudança pode impactar, se vai ficar mais caro, vai ficar mais barato, Adriana diz que o que a Tendências foi olhar é justamente isso. Ela explica que existe uma demanda maior por controle do que está acontecendo lá dentro, em termos de concessão de crédito.
Por exemplo, a tomadora agora precisa prestar as informações adequadamente para a prestadora, que virou a grande responsável em termos de segurança da operação, e os riscos ficaram com ela. Então, a prestadora irá exigir que a tomadora preste as informações. E a tomadora, pela nova resolução, tem que prestar esses serviços e oferecer as informações.
Existem uma série de requisitos que precisam ser fortalecidos e que vão entrar nessa dimensão do custo fixo: monitoramento contínuo, ter as infraestruturas bem robustas, ter contratos revistos para que tudo esteja adequado, dentro do devido… As empresas tomadoras, por sua vez, têm que fazer uma due diligence muito adequada para ver se vão contratar mesmo o serviço.
Então, está tudo muito estruturado pela resolução: como tem que ser o contrato, como tem que ser essa due diligence… Foi colocada uma camada muito importante de controle e cuidado.
Sem falar em outro ponto, que é você colocar o consumidor em outro patamar de informação a respeito do que está acontecendo. Todas essas exigências levam ao aumento tanto no custo fixo quanto no custo variável.
Impacto de custo
Adriana explica que existe uma situação em que a tomadora tem informação superior sobre o desempenho prospectivo e sobre o comportamento do seu usuário final.
Então, com base nisso, ela inclusive consegue até oferecer crédito a um valor mais barato do que se você olhar para aquela estrutura básica de Know Your Customer, por exemplo.
E Adriana pontua que existem estudos que mostram isso. Às vezes, aquela pessoa que está na ponta e conhece o seu cliente no banco, cara a cara, consegue inclusive fornecer um crédito mais barato, pois tem uma informação que talvez o sistema mais padronizado não tenha.
Então, existe essa potencial perda de você talvez não oferecer o crédito, como ou oferecer o crédito a um valor mais alto. Isso é um ponto importante porque existe uma questão de alocação de recursos.
De acordo com a sondagem da Tendências junto às empresas associadas, a percepção é que haverá impacto e algum tipo de repasse, sim, ao usuário final.
Existe tanto possibilidade de repasse nas mensalidades quanto possibilidade de repasse nas transações e nas taxas cobradas por operação.
Entretanto, esse repasse de custo para o usuário final não pode ser tão grande, porque o ciclo econômico está diminuindo a taxa de juros. Estamos em um momento em que, para os prestadores, para quem trabalha com crédito, os ventos não estão todos a favor. Existe um custo aumentando e receita diminuindo no mesmo período, praticamente.
Adriana explica que estamos em uma economia de taxas de juros elevadíssimas ainda, por conta do contexto conjuntural, mas o que é observado é que essas empresas que teriam talvez uma capacidade de oferecer um crédito mais afinado ao perfil do cliente terão esse encarecimento, que vai limitar esse afinamento.
Por outro lado, também terá possivelmente o enxugamento do perfil de empresas que estão no mercado. Adriana reforça que é uma reforma salutar, importante e bem-vinda, mas a calibragem talvez seja algo a discutir mesmo.
Relações contratuais
Sobre como a complexidade da mudança está afetando essas relações contratuais e o que deve mudar nessas parcerias de tomador e prestador do BaaS, Adriana explica que existe um grande incômodo em ter que reconversar tudo, por conta desse histórico de relacionamento que era diferente. Agora será preciso renegociar.
Para Adriana, é interessante ver tomadoras assumindo esse papel porque, agora que elas têm essas atribuições e ficaram com o risco da operação, vão fazer esse papel até reeducativo junto aos tomadores e isso leva um tempo. Além disso, podem ter tomadores e potenciais tomadores que podem desistir porque gera um ruído muito grande na relação com o usuário final.
Confira a entrevista completa no vídeo abaixo!