 +55 11 3052-3311


Lula x Flávio: quem conseguirá colocar as contas públicas em ordem? – InfoMoney
- Na Mídia
- 23/10/2026
- Tendências
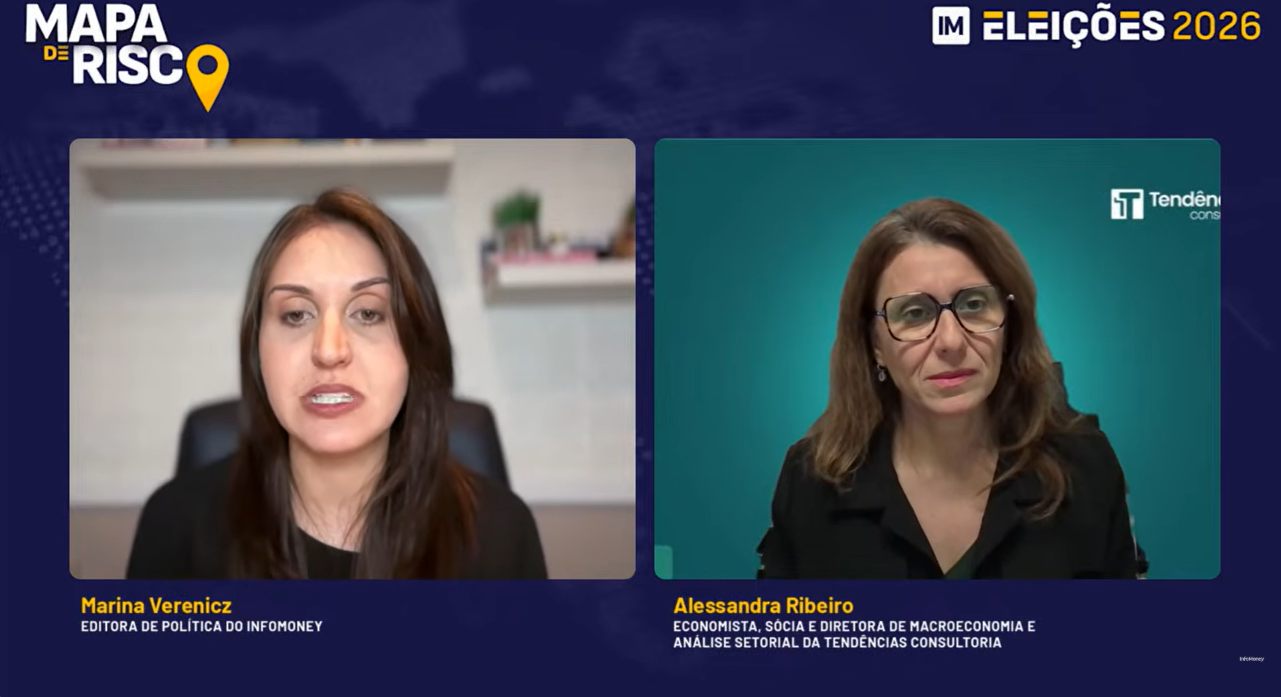
Em entrevista ao programa Mapa de Risco, do InfoMoney, Alessandra Ribeiro, sócia e diretora de Macroeconomia e Análise Setorial da Tendências Consultoria, analisa os desafios fiscais do Brasil e discute quem, entre Lula e Flávio Bolsonaro, teria melhores condições de colocar as contas públicas em ordem
Na reta final da eleição presidencial, Lula e Flávio Bolsonaro estão tentando convencer os brasileiros de que têm as melhores respostas para os problemas do país. Os dois falam em crescimento econômico, geração de emprego, aumento de renda e redução de juros, mas também prometem melhorar as contas públicas.
Mas tem um pequeno detalhe nessa história: essa conta precisa fechar. O próximo presidente vai encontrar uma dívida pública próxima de 83% do Produto Interno Bruto (PIB), e a maior parte do orçamento já está comprometida com despesas obrigatórias. Ou seja, quem vencer neste domingo vai ter pouco espaço para gastar e uma enorme dificuldade de cortar despesas sem enfrentar resistências políticas.
De um lado, Lula defende a manutenção do arcabouço fiscal e a redução gradual do déficit, com a promessa de chegar a um superávit primário de 1,3% do PIB até 2030.
Do outro, Flávio Bolsonaro promete um ajuste equivalente a 1,5% do PIB nos primeiros 18 meses de governo, acompanhado de mudanças na regra fiscal e redução de impostos.
As estratégias são diferentes, mas as duas dependem de decisões que nenhum dos candidatos parece particularmente interessado em explicar com muitos detalhes até o momento. E não é difícil entender o porquê: é muito mais agradável prometer benefícios do que explicar de onde vai sair o dinheiro ou de onde vão sair os cortes.
Aliás, a questão mais interessante dessa eleição é que o mercado financeiro pode estar esperando coisas muito diferentes dos dois candidatos. Uma vitória de Flávio Bolsonaro tende a ser recebida com expectativas mais favoráveis à agenda de reformas e contenção de gastos. Já uma vitória de Lula pode trazer uma cobrança imediata por mudanças nessa condução fiscal vista até agora.
Mas será que o próximo presidente vai conseguir entregar aquilo que o mercado espera? Porque o Congresso, que foi sinalizado ali nas urnas, também tem seus interesses, suas prioridades e seu próprio poder de negociação. E aí, a partir de janeiro, quando o presidente eleito toma posse, a campanha eleitoral acaba e começa uma disputa mais complicada, que é a disputa pelo orçamento.
Reação do mercado
O mercado pode estar sendo pessimista demais com a eventual reeleição de Lula e otimista demais com a possibilidade de vitória de Flávio Bolsonaro? Qual é o risco de se confundir uma preferência por uma agenda com a capacidade de colocá-la na prática?
Alessandra explica que a avaliação da Tendências continua a mesma de meses atrás. O mercado entende que Lula, sendo reeleito, não deve fazer um ajuste fiscal ou, se fizer, será muito pequeno. Então, a reeleição agora deve gerar efeitos negativos para os mercados, com câmbio depreciando, bolsa caindo, juros futuros subindo, porque o mercado entende que ele não vai conduzir o ajuste fiscal minimamente necessário.
E, do outro lado, com a vitória de Flávio Bolsonaro, o mercado entende que há uma possibilidade maior de ajuste e tende a reagir inicialmente de maneira mais favorável. Aí é o oposto: bolsa subindo, câmbio apreciando, juros futuros caindo…
Alessandra diz que essas reações iniciais não devem ser mantidas ao longo do tempo, porque os dois candidatos estão numa situação em que vão ter que endereçar minimamente um ajuste fiscal.
A campanha está muito apertada, ninguém quer dar muito detalhe, porque qualquer detalhe pode ser mal interpretado e ser o elemento que vai decidir a eleição. Existem muitas declarações que, no fundo, mais se comprometem com benefícios do que com ajustes.
Isso porque, de acordo com Alessandra, o ajuste fiscal será algo que vai “doer”Ele vai doer, porque a gente será necessário cortar despesas obrigatórias.
A avaliação da Tendências é que, chegando lá, a realidade se impõe, porque, se não fizermos nada minimamente que gere ao longo do tempo uma estabilização da dívida pública, podemos entrar num cenário bastante pessimista de percepção de risco e piora expressiva no mercado, que depois bate na economia, no mercado de trabalho e na renda das pessoas. Para Alessandra, a realidade vai se impor.
Olhando mais para as sinalizações iniciais da candidatura de Flávio Bolsonaro, havia ideias que apontavam para um ajuste fiscal muito rápido, de 1,5% do PIB em cerca de 100 dias.
Mas o fato, de acordo com Alessandra, é que os pontos que já eram colocados como muito relevantes para esse ajuste rápido e, agora, também as sinalizações, os compromissos que estão vindo com benefícios sociais, com previdências tendo reajuste real, com congelamento de dívidas, vários elementos apontam que é difícil, com isso tudo, fazer um ajuste fiscal tão significativo e rápido como apontado.
A avaliação da Tendências,em relação a Flávio Bolsonaro é que pode ter uma frustração, porque o mercado já está um pouco mais cauteloso, mas aposta que venha um ajuste mais significativo.
Do outro lado, pensando em Lula, ele aponta que vai seguir com o arcabouço fiscal, fazendo ajustes moderados. Mas aí é o outro lado: a Tendências avalia que não dá para ser um ajuste tão moderado assim, porque ele vai ter que enfrentar algumas dinâmicas mais complicadas, principalmente olhando para as despesas obrigatórias. Se a Tendências estiver correta, isso ajuda a acalmar um pouco os mercados e conter a percepção de risco.
Ajuste fiscal
Alessandra diz que tem diferença no quão mais rápido o ajuste fiscal é feito, mas a questão aqui é como realizar essa magnitude de ajuste em tão pouco tempo.
E, no momento, não existem pistas concretas. O que entendemos é que, para que isso minimamente aconteça, ou próximo até da metade disso nesse período, algumas coisas que estão sendo prometidas, na verdade, não vão ser realizadas. É o chamado estelionato fiscal.
Nos dois casos, a Tendências avalia que haverá estelionato eleitoral. Será preciso entender a magnitude, porque a realidade vai se impor e eles vão ter que voltar atrás em pontos que estão sinalizando hoje durante a campanha.
E esses pontos mencionados têm muito a ver com as despesas obrigatórias, como o reajuste da regra do salário mínimo, a indexação do salário mínimo com a previdência e os benefícios sociais, dos mínimos constitucionais de Saúde e Educação e esses gastos atrelados ao crescimento das receitas, as próprias emendas parlamentares… Está tudo nessa conta, mas mexer nisso não é nada fácil politicamente e socialmente também.
Qual o tamanho real do ajuste fiscal que o Brasil realmente precisa?
Para Alessandra, o que está sendo sinalizado em termos de pontos a serem atacados não é suficiente, na verdade, para fazer o ajuste fiscal de que o Brasil precisa.
Necessariamente o ajuste fiscal terá que passar pela revisão desses pontos das despesas obrigatórias, o que é delicado. Estamos falando de salário mínimo, de Saúde e Educação, de benefício social, de emenda parlamentar… É só discussão difícil. Esse é o ponto mais incômodo que os dois candidatos vão ter que enfrentar a partir de 2027.
Teremos que enfrentar a questão da dinâmica dessas despesas obrigatórias para minimamente ajudar nessa geração de resultado primário. A Tendências vê que será muito difícil fazer isso concomitantemente a uma redução muito expressiva de imposto e não consegue ver a conta sendo fechada para gerar um superávit minimamente necessário para uma estabilização da dívida no médio prazo.
As simulações da Tendências não mostram uma estabilização da dívida já no curto prazo. É muito difícil justamente porque tem que passar pelo enfrentamento dessa dinâmica das despesas obrigatórias, e muito disso tem que passar pelo Congresso. Essas discussões triviais, mesmo supondo que o governo de Flávio Bolsonaro terá um Congresso de maioria de centro-direita.
Para Alessandra, o problema é que a gente não enfrenta o que precisa ser enfrentado e nenhum dos dois candidatos parece estar disposto a isso.
Caso Lula seja eleito, o principal problema seria a governabilidade, igual aconteceu no atual mandato. Já para Flávio Bolsonaro, o risco, na avaliação da Tendências, é o encaminhamento de outras agendas, sendo que isso poderia complicar o encaminhamento da agenda econômica. E o mercado não deve esperar muito disso. Para Alessandra, o benefício da dúvida em relação a Flávio Bolsonaro dura um pouco. Tendo dificuldade para encaminhar essa agenda econômica e esses primeiros resultados fiscais aparecerem, o mercado tende a penalizá-lo mais rapidamente também.
Endividamento das famílias
Nessa eleição, os dois candidatos passaram a apresentar propostas para renegociar a dívida e aliviar o orçamento das famílias. Mas como é explicada essa distância entre os indicadores econômicos e a percepção das famílias? O endividamento e a perda de renda disponível ajudam a entender a insatisfação com a economia? O próximo governo vai ter algum instrumento para melhorar essa situação sem produzir novos desequilíbrios fiscais?
Alessandra explica que essa sensação das famílias, na verdade, é muito real. É verdade que às vezes é difícil de entender. É até contraditório, porque estamos com a taxa de desemprego na mínima histórica.
Este ano, a média de desemprego deve ficar em 5,5%. Quando olhamos a massa de renda real, está crescendo quase 5% em termos reais, ou seja, são números expressivos do mercado de trabalho.
Mas por que essa sensação das famílias é tão ruim, mas é real? Porque os cálculos mostram que o que sobra de renda, depois dos gastos obrigatórios, que é aquela coisa que dá sensação de bem-estar, está no menor patamar desde 2011.
Sobra pouco, em relação ao que poderia sobrar ou em relação a outros momentos em que tivemos um percentual de sobra para esses outros gastos muito maior.
Para Alessandra, o que o potencial novo governo pode fazer: a primeira coisa é que, com esse ajuste fiscal falado, a dinâmica das famílias será afetada, porque, sendo direcionado, isso melhora a percepção de risco, o juro futuro vai caindo – que é, na verdade, a base do custo desse dinheiro que os bancos tomam para fornecer crédito às famílias –, então, isso vai ser repassado também às famílias através de um juro menor.
Num ambiente de menor risco, os bancos ficam mais propensos a essa oferta de crédito, então dão mais prazo e as famílias conseguem diluir mais isso na renda.
Para Alessandra, esse é um primeiro ponto muito relevante para já dar um alívio no custo desse pagamento de dívidas, principalmente de crédito.
E, com essa percepção de risco menor e um câmbio também mais apreciado, isso ajuda a trazer a inflação para patamares mais baixos.
Outro ponto que afeta diretamente essa renda disponível para as famílias é a inflação. Com uma inflação mais baixa e mais próxima da meta, também devemos ter os efeitos positivos para o orçamento doméstico.
Reprodução. Confira a entrevista completa no vídeo abaixo!