 +55 11 3052-3311


A hora da governança fiscal – O Globo
- Na Mídia
- 15/09/2026
- Tendências
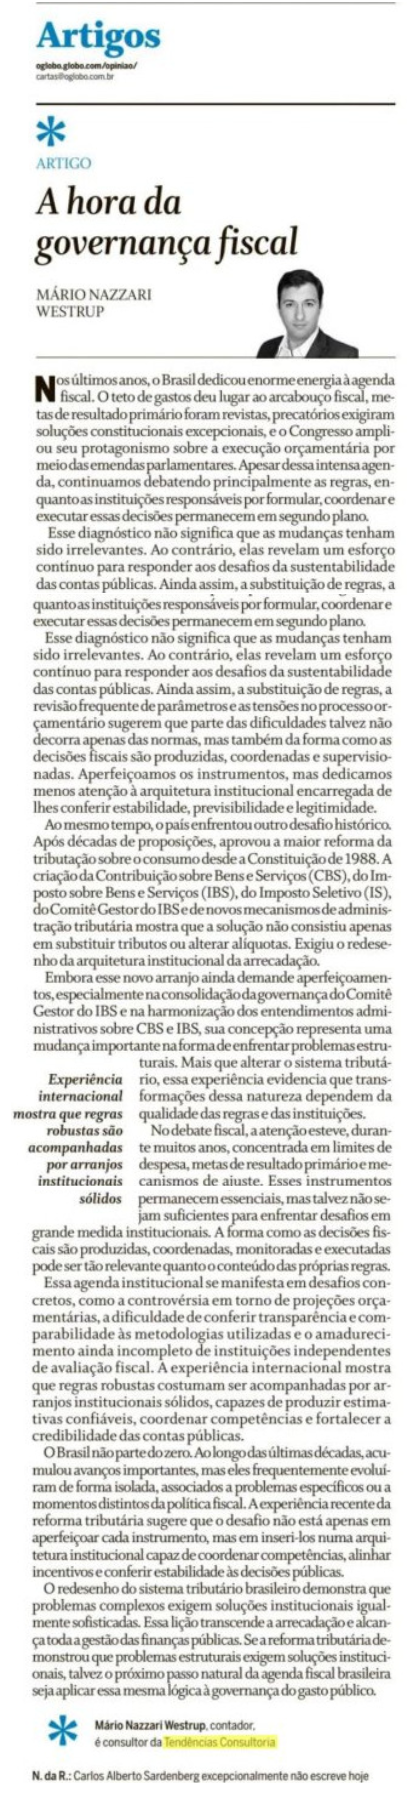
Experiência internacional mostra que regras robustas são acompanhadas por arranjos institucionais sólidos
Por Mário Nazzari Westrup*
Nos últimos anos, o Brasil dedicou enorme energia à agenda fiscal. O teto de gastos deu lugar ao arcabouço fiscal, metas de resultado primário foram revistas, precatórios exigiram soluções constitucionais excepcionais, e o Congresso ampliou seu protagonismo sobre a execução orçamentária por meio das emendas parlamentares. Apesar dessa intensa agenda, continuamos debatendo principalmente as regras, enquanto as instituições responsáveis por formular, coordenar e executar essas decisões permanecem em segundo plano.
Esse diagnóstico não significa que as mudanças tenham sido irrelevantes. Ao contrário, elas revelam um esforço contínuo para responder aos desafios da sustentabilidade das contas públicas. Ainda assim, a substituição de regras, a revisão frequente de parâmetros e as tensões no processo orçamentário sugerem que parte das dificuldades talvez não decorra apenas das normas, mas também da forma como as decisões fiscais são produzidas, coordenadas e supervisionadas. Aperfeiçoamos os instrumentos, mas dedicamos menos atenção à arquitetura institucional encarregada de lhes conferir estabilidade, previsibilidade e legitimidade.
Ao mesmo tempo, o país enfrentou outro desafio histórico. Após décadas de proposições, aprovou a maior reforma da tributação sobre o consumo desde a Constituição de 1988. A criação da Contribuição sobre Bens e Serviços (CBS), do Imposto sobre Bens e Serviços (IBS), do Imposto Seletivo (IS), do Comitê Gestor do IBS e de novos mecanismos de administração tributária mostra que a solução não consistiu apenas em substituir tributos ou alterar alíquotas. Exigiu o redesenho da arquitetura institucional da arrecadação.
Embora esse novo arranjo ainda demande aperfeiçoamentos, especialmente na consolidação da governança do Comitê Gestor do IBS e na harmonização dos entendimentos administrativos sobre CBS e IBS, sua concepção representa uma mudança importante na forma de enfrentar problemas estruturais. Mais que alterar o sistema tributário, essa experiência evidencia que transformações dessa natureza dependem da qualidade das regras e das instituições.
No debate fiscal, a atenção esteve, durante muitos anos, concentrada em limites de despesa, metas de resultado primário e mecanismos de ajuste. Esses instrumentos permanecem essenciais, mas talvez não sejam suficientes para enfrentar desafios em grande medida institucionais. A forma como as decisões fiscais são produzidas, coordenadas, monitoradas e executadas pode ser tão relevante quanto o conteúdo das próprias regras.
Essa agenda institucional se manifesta em desafios concretos, como a controvérsia em torno de projeções orçamentárias, a dificuldade de conferir transparência e comparabilidade às metodologias utilizadas e o amadurecimento ainda incompleto de instituições independentes de avaliação fiscal. A experiência internacional mostra que regras robustas costumam ser acompanhadas por arranjos institucionais sólidos, capazes de produzir estimativas confiáveis, coordenar competências e fortalecer a credibilidade das contas públicas.
O Brasil não parte do zero. Ao longo das últimas décadas, acumulou avanços importantes, mas eles frequentemente evoluíram de forma isolada, associados a problemas específicos ou a momentos distintos da política fiscal. A experiência recente da reforma tributária sugere que o desafio não está apenas em aperfeiçoar cada instrumento, mas em inseri-los numa arquitetura institucional capaz de coordenar competências, alinhar incentivos e conferir estabilidade às decisões públicas.
O redesenho do sistema tributário brasileiro demonstra que problemas complexos exigem soluções institucionais igualmente sofisticadas. Essa lição transcende a arrecadação e alcança toda a gestão das finanças públicas. Se a reforma tributária demonstrou que problemas estruturais exigem soluções institucionais, talvez o próximo passo natural da agenda fiscal brasileira seja aplicar essa mesma lógica à governança do gasto público.
*Mário Nazzari Westrup, contador, é consultor da Tendências Consultoria
Reprodução. Confira o original clicando aqui!